रिटायरमेंट के बाद केवल एफडी पर निर्भरता जोखिम भरी: 50 लाख के सही निवेश के लिए अपनाएं यह स्मार्ट फॉर्मूला
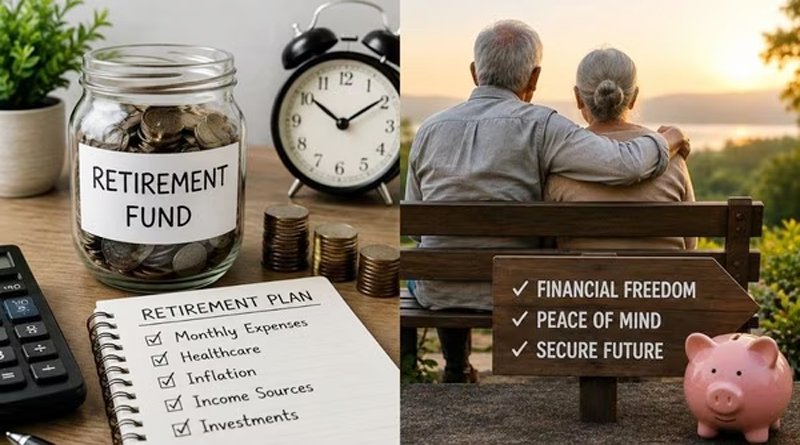
- रिटायरमेंट के बाद मिलने वाले 50 लाख रुपये या इससे जुड़े फंड पहली नजर में बहुत बड़ी रकम लग सकते हैं, लेकिन असली चुनौती इस बात की होती है कि इस पैसे को लंबे समय तक कैसे चलाया जाए और हर महीने एक स्थिर आय (Monthly Income) कैसे सुनिश्चित की जाए। अक्सर लोग रिटायरमेंट मिलते ही सारा पैसा एक ही जगह यानी बैंक फिक्स्ड डिपॉजिट (FD) में डाल देते हैं, जिसे एक्सपर्ट्स सही रणनीति नहीं मानते।
- विशेषज्ञों का मानना है कि रिटायरमेंट फंड को सुरक्षित रखने और उससे लगातार कमाई के लिए पैसे को अलग-अलग जगह डायवर्सिफाइड (विभाजित) करना चाहिए। एक बेहतरीन रणनीति यह है कि सुरक्षा, स्थिर आय और लॉन्ग-प्रेजेंट ग्रोथ—तीनों का एक सही संतुलन बनाया जाए। आइए जानते हैं 50 लाख रुपये के निवेश का वह स्मार्ट फॉर्मूला, जो आपके रिटायरमेंट को आर्थिक रूप से मजबूत बना सकता है।
1. सीनियर सिटीजन सेविंग्स स्कीम (SCSS): सुरक्षित और नियमित आय का आधार
रिटायरमेंट के बाद नियमित और सुरक्षित आमदनी के लिए ‘सीनियर सिटीजन सेविंग्स स्कीम’ को सबसे मजबूत जरिया माना जाता है। इस सरकारी योजना में निवेश पूरी तरह सुरक्षित होता है और वर्तमान में इस पर 8% से अधिक का आकर्षक ब्याज मिलता है।
-
कैसे करें इस्तेमाल: अगर आप अपने ₹50 लाख के फंड में से करीब ₹30 लाख इस योजना में लगाते हैं, तो आपको हर महीने लगभग ₹20,000 तक की निश्चित इनकम मिलने लगती है। यह आपकी बुनियादी जरूरतों को पूरा करने के लिए एक बड़ा सहारा बनता है।
2. फिक्स्ड डिपॉजिट (FD): कैश फ्लो बनाए रखने का दूसरा विकल्प
एससीएसएस (SCSS) की सीमा और अन्य जरूरतों को ध्यान में रखते हुए, बची हुई रकम का एक हिस्सा बैंक फिक्स्ड डिपॉजिट (FD) में लगाया जा सकता है।
-
क्या है फायदा: बैंक एफडी एक बेहद कम जोखिम वाला पारंपरिक विकल्प है। हालांकि इसका ब्याज SCSS से थोड़ा कम हो सकता है, लेकिन जरूरत पड़ने पर लिक्विडिटी (पैसा आसानी से निकालना) और नियमित ब्याज के जरिए स्थिर कैश फ्लो बनाए रखने में यह बहुत मददगार साबित होती है।
3. म्यूचुअल फंड (SWP): महंगाई से निपटने और ग्रोथ के लिए
केवल सुरक्षित योजनाओं में पैसा रखने से भविष्य में महंगाई (Inflation) से मुकाबला करना मुश्किल हो जाता है। इसलिए फंड का एक हिस्सा ऐसे जगह लगाना जरूरी है जो तेजी से बढ़े।
-
स्मार्ट तरीका: एक्सपर्ट्स सलाह देते हैं कि कुल रिटायरमेंट फंड का 20% से 25% हिस्सा इक्विटी या हाइब्रिड म्यूचुअल फंड में निवेश करना चाहिए। इसके बाद सिस्टमैटिक विड्रॉल प्लान (SWP) के जरिए हर महीने एक तय राशि निकाली जा सकती है। इससे आपका मूलधन बढ़ने का मौका भी पाता है और साथ ही नियमित इनकम भी मिलती रहती है।
निष्कर्ष:
- यदि आप अपने 50 लाख रुपये के रिटायरमेंट फंड को केवल एक ही जगह निवेश करने की सोच रहे हैं, तो अपनी रणनीति बदलें। SCSS, FD और म्यूचुअल फंड (SWP) का यह ट्रिपल कॉम्बिनेशन आपके पैसों को सुरक्षा भी देगा और बुढ़ापे में बिना किसी आर्थिक तनाव के एक बेहतरीन लाइफस्टाइल जीने का अवसर भी प्रदान करेगा।